Amazon輸出の売上はいつ円に換える?円転のタイミングの決め方と、為替差損益の記帳・仕訳
アメリカのAmazonで売れた売上が、ドルでたまってきた。今は円安だけど、もう少し待てばもっと円安になるかもしれない。でも来週はカードの引落しがある。いつ円に換えればいいのか。それに、換えたときに増えたり減ったりした分は、帳簿にどう書けばいいのか——。
Amazon輸出を始めると、こうした為替の悩みが必ず出てきます。
「ドルの売上は、いつ円に換えればいいの?為替で増えた分・減った分は、どう記帳するの?」
この記事では、ドルの売上を円に換える(円転する)タイミングの決め方と、為替で増減した金額の記帳の考え方を、具体的な数字で整理します。Amazon以外の海外販売でドルを受け取る場合にも使える内容です。
円転と為替を考えるときの考え方
ドルの売上を円に換えるときに大切なのは、為替の動きを当てようとしないことです。円に換えるタイミングは、為替の予想ではなく、自分の支払日から決めます。
そして記帳では、商品の売上と為替で増減した金額を分けて記録します。次の順で整理します。
やること
ドルで売れても、受け取れる円は一定ではない
ドルで売れた売上は、円に換えるときの為替レートによって、受け取れる円の金額が変わります。
| 為替レート | 100ドルを円に換えると |
|---|---|
| 1ドル = 160円 | 16,000円 |
| 1ドル = 150円 | 15,000円 |
| 1ドル = 140円 | 14,000円 |
同じ100ドルの売上でも、レートが10円動くだけで、受け取れる円は1,000円変わります。売上が大きくなるほど、この差も大きくなります。これが、輸出で為替を気にしなければならない理由です。
円に換えるタイミングは、支払日から考える
円に換えるタイミングは、まず支払日から考えます。日本での仕入れやカードの引落しなど、円で払う必要があるお金は、支払いに間に合うように円に換えておきます。
ドルのまま持っていても、日本の支払いには使えません。円に換える手続きや送金にも日数がかかることがあるので、支払日から逆算して余裕を持って換えます。
いつ、いくらの支払いがあるかを日付ごとに並べる資金繰り表の作り方は、こちらの記事で詳しく解説しています。
 支払日を並べる資金繰り表を詳しく解説カード引落日に現金が足りない。物販・せどりの資金繰り表の作り方と、運転資金の計算
›
円安を待ち続けない
「もっと円安になれば、受け取れる円が増える」と、円に換えるのを待ち続けないことが大切です。為替は、逆に円高になって、受け取れる円が減ることもあります。
特に、資金が少ない段階では、為替で得をすることより、支払いに必要な円を確保することを優先します。円安を待っているあいだに円高に動き、支払いに足りなくなれば、事業そのものが止まってしまいます。
必要な分だけ換える方法もある
手元のドルを、すべて一度に円に換える必要はありません。次の支払いに必要な分だけ換え、残りはあとで換える方法もあります。
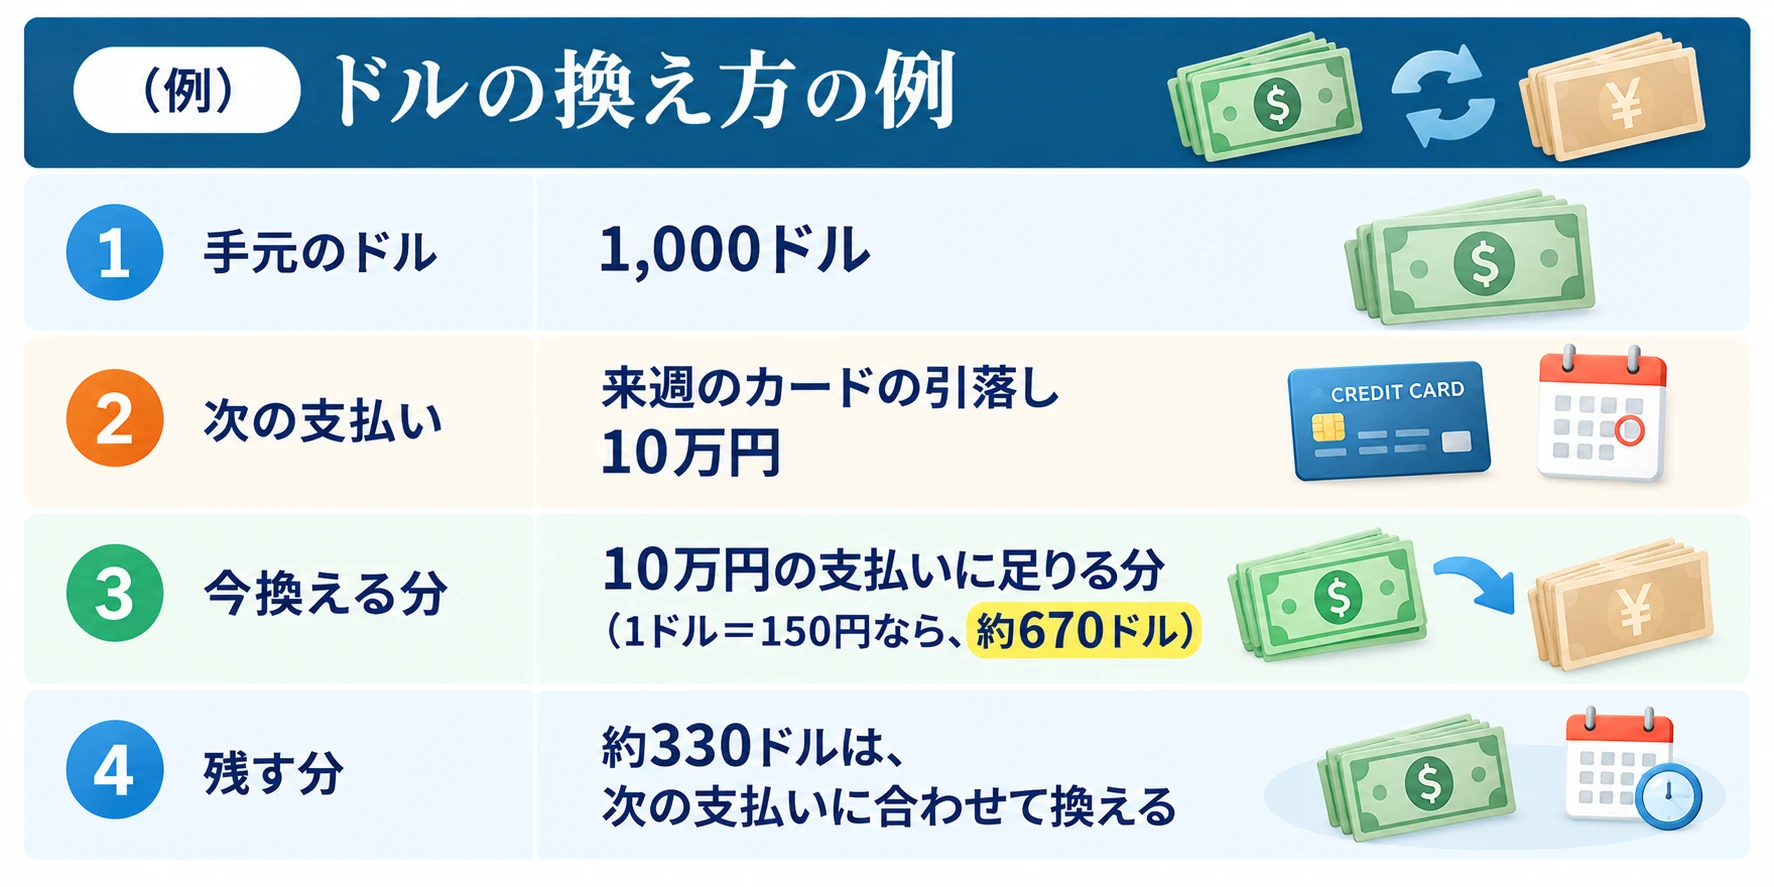
何回かに分けて換えると、1回ごとのレートの影響を小さくできます。ただし、交換や送金のたびに手数料がかかる場合があります。細かく分けすぎると手数料がかさむので、手数料も確認したうえで回数を決めます。
記帳では、商品の売上と為替の増減を分ける
記帳では、「商品の売上」と「為替で増減した金額」を分けて記録します。
たとえば、100ドルの売上を、売れたときのレートで15,000円として記録したとします。その100ドルを、最終的に15,200円で円に換えた場合、増えた200円は商品の売上ではなく、為替による利益です。
※手数料や、途中の入金の処理を省いた例です。
為替差益・為替差損とは
| 意味 | 例(100ドルの売上を15,000円で記録した場合) | |
|---|---|---|
| 為替差益 | 為替で増えた金額 | 15,200円で円に換えた → 200円の為替差益 |
| 為替差損 | 為替で減った金額 | 14,800円で円に換えた → 200円の為替差損 |
商品の売上とは別に記録することで、商品そのものが儲かったのか、為替によって利益が増減したのかを確認できます。売上と為替をまとめて記録してしまうと、円安の月は「よく儲かった」、円高の月は「儲からなかった」と見え、商品の良し悪しを判断できなくなります。
為替差損益の仕訳の例
上の例を仕訳にすると、一般的には次のようになります。
| 場面 | 借方 | 貸方 |
|---|---|---|
| 売れたとき(100ドル×150円) | 売掛金 15,000円 | 売上高 15,000円 |
| 円に換えたとき(15,200円になった) | 普通預金 15,200円 | 売掛金 15,000円 為替差益 200円 |
| 円に換えたとき(14,800円になった場合) | 普通預金 14,800円 為替差損 200円 | 売掛金 15,000円 |
※手数料や、ドルの口座への入金などの途中の処理を省いた、考え方を示すための例です。ドルの口座に入金されたときや、決算日にドルのまま残っているときにも、為替差損益が出ることがあります。実際の勘定科目や処理は、税理士に確認してください。
売上高は15,000円のまま変わらず、為替で増えた・減った分だけが、為替差益・為替差損として別に記録されているのがポイントです。
残しておく明細と、税理士と決めておくこと
正しく記帳するために、次の3つの明細を残しておきます。
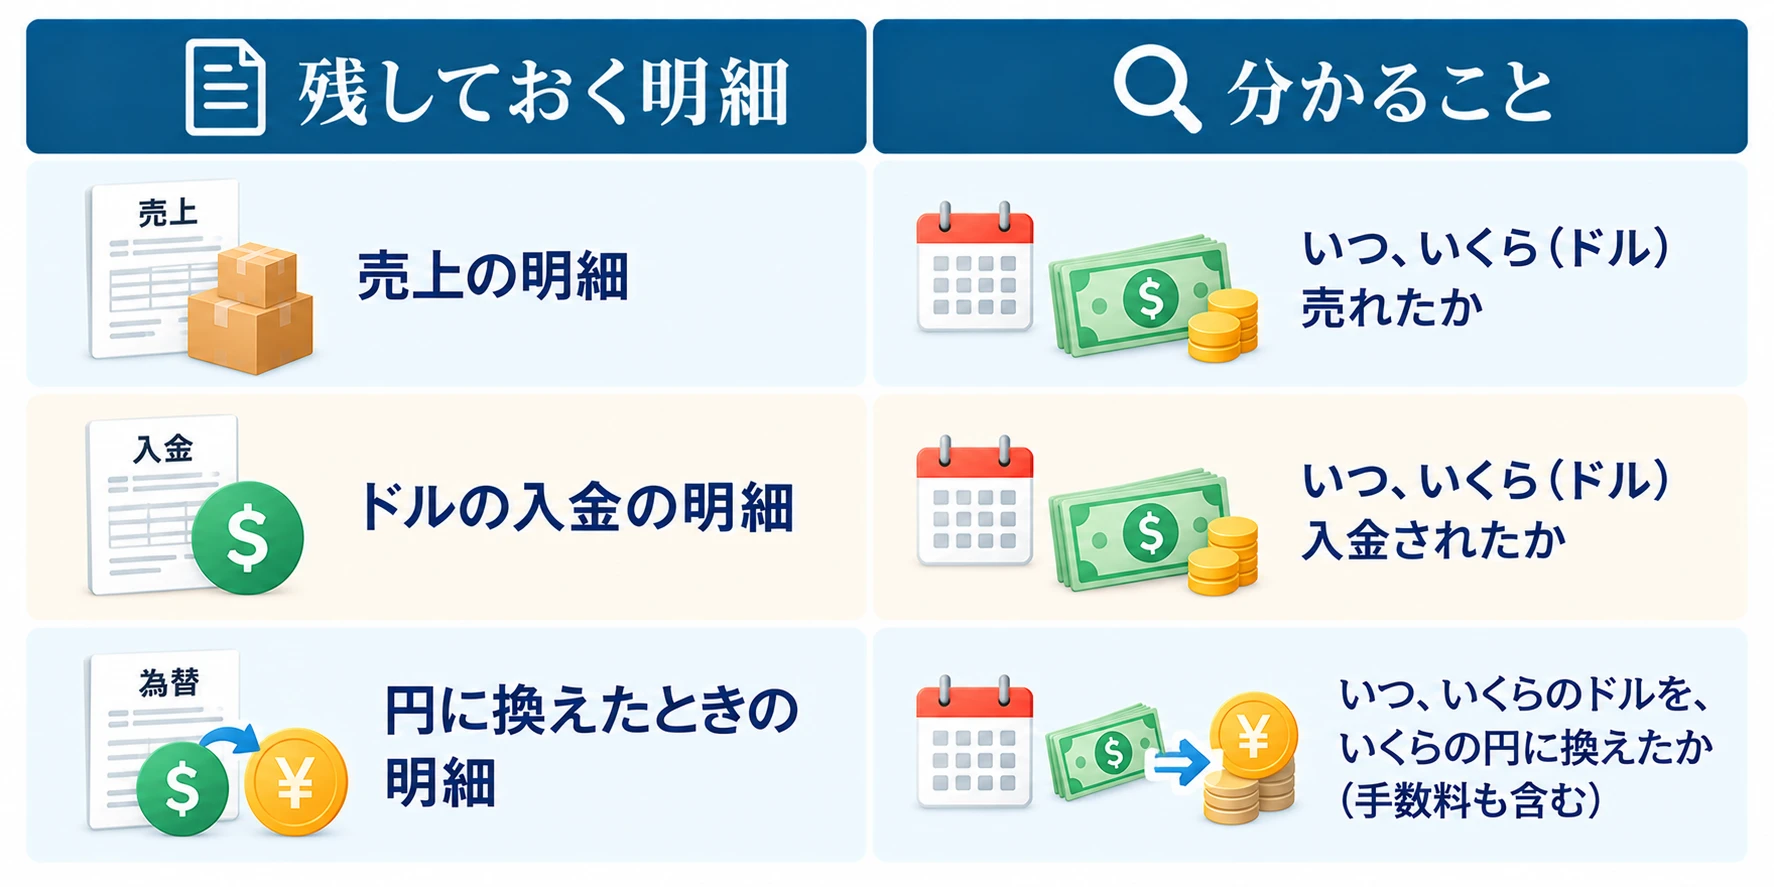
また、記帳に使うレート(取引の日のレートにするのか、前月の平均にするのか など。決めた方法は続けて使います)や、処理の方法は、税理士と決めておきます。最初に決めておけば、毎回迷わずに同じ方法で管理できます。
コンサルティングで決算前の相談を受けると、ドルの売上をすべて円に換えた金額で売上にしていて、為替の増減が売上に混ざっている、というケースがあります。始めた月から、売上と為替を分けて記録するようにしておくと、あとで直す手間がかかりません。
在庫の会計での扱いや、利益の管理と資金繰りの管理を分ける考え方は、こちらの記事で詳しく解説しています。
 物販の会計を詳しく解説在庫は「経費」ではなく「資産」。物販の会計で知っておきたい棚卸資産とは何か、売上原価の計算と資金計画への影響
›
まとめ
ドルの売上を円に換えるタイミングは、為替の予想ではなく、支払日から決めます。
- 同じ100ドルでも、1ドル150円なら15,000円、140円なら14,000円。受け取れる円は一定ではない
- 日本での仕入れやカードの引落しに必要なお金は、支払いに間に合うように円に換える
- 円安を待ち続けない。資金が少ない段階では、支払いに必要な円の確保を優先する
- 次の支払いに必要な分だけ換え、残りはあとで換える方法もある。手数料は確認する
- 記帳では、商品の売上と為替で増減した金額を分け、為替差益・為替差損として記録する
- 売上・ドルの入金・円に換えたときの明細を残し、記帳のレートと方法は税理士と決めておく
よくある質問
Amazon輸出のドルの売上は、いつ円に換えればいいですか?
まず支払日から考えます。日本での仕入れやカードの引落しに必要なお金は、支払いに間に合うように円に換えておきます。円安を待ち続けず、支払いに必要な円を確保することを優先します。
ドルは一度にすべて円に換えたほうがいいですか?
すべてを一度に換える必要はありません。次の支払いに必要な分だけ換え、残りはあとで換える方法もあります。ただし、交換や送金のたびにかかる手数料は確認します。
為替差益・為替差損とは何ですか?
売上を記録したときの円の金額と、実際に円に換えたときの金額の差です。増えた金額が為替差益、減った金額が為替差損で、商品の売上とは別に記録します。
為替差損益の仕訳はどうなりますか?
たとえば100ドルの売上を15,000円で記録し、最終的に15,200円で円に換えた場合、差額の200円は商品の売上ではなく為替差益として記録します。記帳に使うレートや処理方法は、税理士と決めておくと迷わずに管理できます。
記帳のために、どんな明細を残せばいいですか?
売上の明細、ドルの入金の明細、円に換えたときの明細を残します。
米Amazon輸出コンサルティング
為替に振り回されず、
支払いと利益を落ち着いて管理する。
ドルで売り、円で払う輸出では、お金の流れの管理が欠かせません。ワールドシフトは、米Amazon輸出を一から教え、年商1億円に届いた方も出してきたコンサルティングと、FBA納品の物流を長年続けてきました。
- アカウント作成から販売まで全サポート
- 無制限の質問サポートで不安を解消
- リサーチ・仕入れ・資金と利益の管理・物流まで一貫して相談できる
コメント
まだコメントはありません。記事の感想や、為替や記帳で困っていることを気軽に書いてください。