在庫は「経費」ではなく「資産」。物販の会計で知っておきたい棚卸資産とは何か、売上原価の計算と資金計画への影響
今年は思い切って仕入れたから、経費もたくさん使ったはず。そう思って決算を迎えたら、思っていたより利益が大きく出ていて、税金も増えた。それなのに、口座のお金はほとんど残っていない——。
物販を始めて最初の決算で、こうして驚く方は少なくありません。原因の多くは、在庫の扱いにあります。
「仕入れたお金は経費じゃないの?在庫って会計ではどう扱うの?」
この記事では、物販の会計で在庫がどう扱われるか、在庫の資産と経費の違い、そしてそれが資金計画にどう影響するかを整理します。Amazon以外で販売している方にも共通する内容です。
在庫は会計でどう扱われるか
物販で仕入れた商品は、お金を払った時点ですべてが経費になるわけではありません。売れるまでは「資産」として扱われ、売れた分だけが経費になります。
これを知らずに「仕入れた分は全部経費」と考えて資金計画を組むと、利益の見込みも、税金の見込みも、手元に残るお金の見込みもずれてしまいます。次のことを順に押さえておきます。
押さえておくこと
棚卸資産とは
棚卸資産とは、販売する目的で仕入れ、まだ売れていない商品のことです。物販では、手元や倉庫にある売り物の在庫が、原則としてこれに当たります。
棚卸資産は、会社や事業が持っている「資産」として扱われます。お金を払って仕入れても、商品が売れずに残っているあいだは、そのお金は経費ではなく、形を変えて商品として残っていると考えます。
売れた分だけが「売上原価」として経費になる
商品が売れると、その商品の仕入原価が「売上原価」として経費になります。一方で、売れ残った分は期末在庫として計上し、翌年・翌期へ繰り越します。
| 仕入れた商品 | 会計での扱い |
|---|---|
| 期間中に売れた分 | 売上原価(経費) |
| 期末に売れ残っている分 | 期末在庫(棚卸資産)として翌期へ繰り越す |
売上原価の計算式と計算例
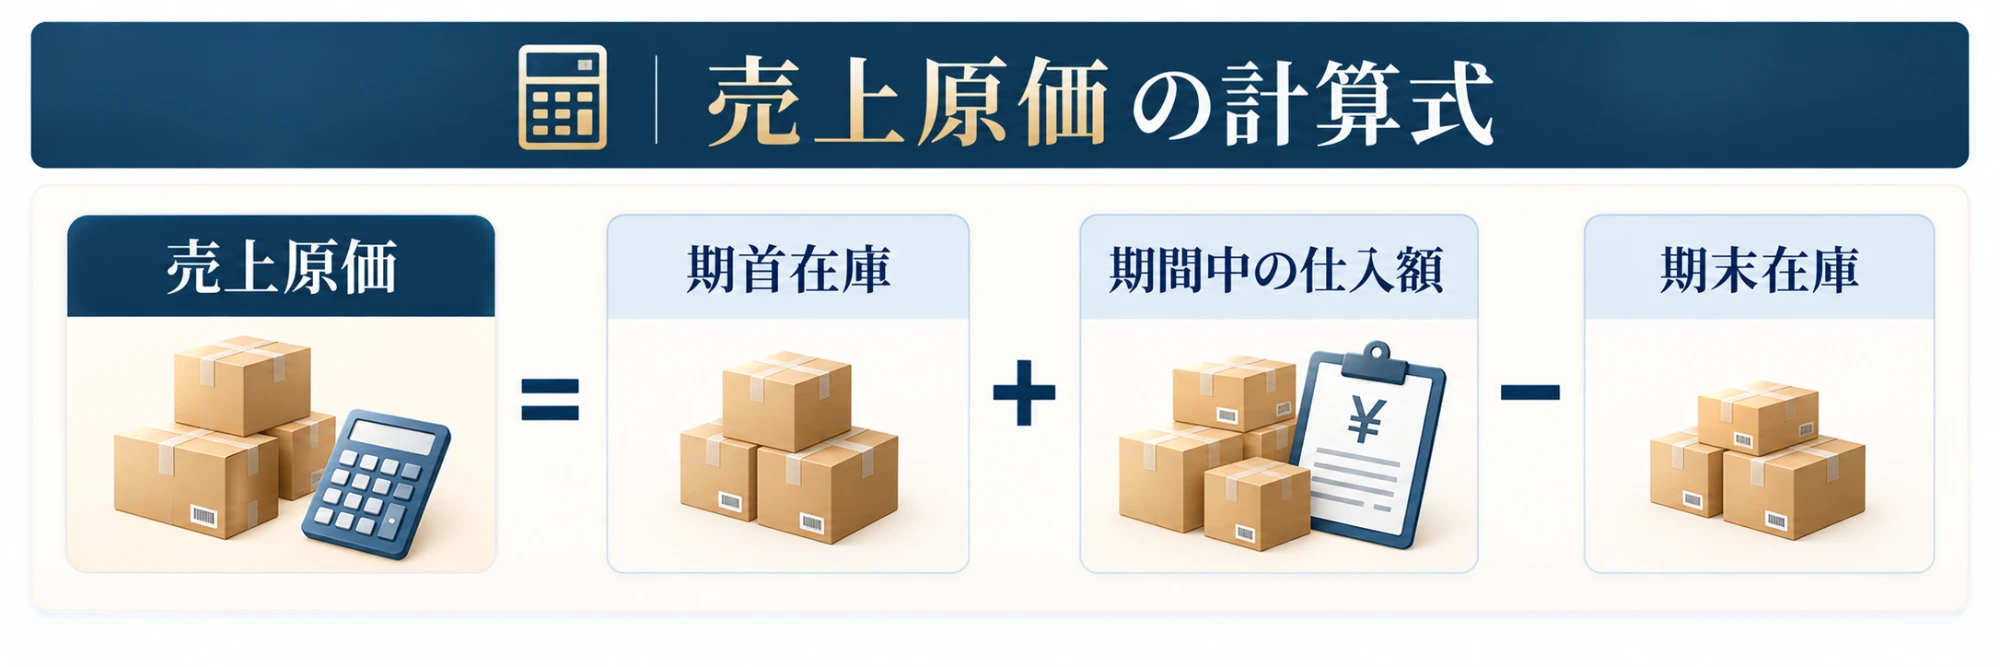
たとえば、期首に在庫がなく、1年間で100万円分を仕入れ、期末に仕入原価で40万円分の商品が残っている場合を考えます。
| 項目 | 金額 |
|---|---|
| 期首在庫 | 0円 |
| + 期間中の仕入額 | 1,000,000円 |
| − 期末在庫 | 400,000円 |
| 売上原価(経費になる額) | 600,000円 |
※送料などは省略した例です。実際の在庫の金額(取得価額)には、商品の代金だけでなく、引取運賃・購入手数料・関税など、仕入れのためにかかった費用も含めます。販売する場所へ移すための運賃なども原則として含め、その合計が購入代価のおおむね3%以内なら含めないこともできます。海外のFBA倉庫へ送る送料の扱いは、税理士などに確認してください。
期末在庫の単価をどう決めるかは、税務署に届け出た評価方法によります。届け出ていない場合は「最終仕入原価法」という方法になり、期末に最も近い時期に仕入れたときの単価に、期末の数量を掛けて計算します。
100万円を支払っていても、経費になるのは売れた分の60万円です。売れ残った40万円分は資産として残り、翌期に売れたときに、その期の売上原価になります。
期末には「棚卸」で在庫を数える
期末在庫の金額を出すために、期末には在庫の数量と金額を確認する「棚卸」が必要です。棚卸で数えた在庫の金額が、上の計算式の「期末在庫」になります。
棚卸で在庫を数え漏らすと、期末在庫が少なく計算され、売上原価が多く、利益が少なく出てしまいます。反対に多く数えれば、利益が多く出ます。正しい利益を出すには、正しい棚卸が欠かせません。
海外のFBA倉庫・輸送中の在庫も忘れない
物販、特に輸出では、在庫がいろいろな場所にあります。自宅や国内の倉庫だけでなく、自分が所有する海外のFBAの在庫も確認します。
| 在庫がある場所 | 確認すること |
|---|---|
| 自宅・国内の倉庫・発送代行の倉庫 | 数量と、仕入原価での金額 |
| 海外のFBA倉庫 | 販売可能な在庫と、販売できない在庫(破損など) |
| 輸送中・受領待ち | FBAや発送代行へ送っている途中の自分の商品は、届いていなくても自分の在庫。仕入先から届く途中の商品は、仕入れとして計上した分を期末在庫にも含める |
輸送中や受領待ちの商品は、手元にもFBAの在庫一覧にも出てこないため、数え漏れやすい在庫です。発送の記録と照らし合わせて確認します。
場所ごとの在庫を、金額で把握する
米AmazonリサーチツールPROFiNDER
入荷待ち・保管中・国際輸送中・移動中・販売可能の5つの段階ごとに在庫の金額を把握し、月末ごとに記録できます。輸送中の在庫も一覧に並ぶので、棚卸の数え漏れの確認に使えます。
PROFiNDERを見る →年末の大量仕入れは、節税にならないことがある
「年末に大量に仕入れれば、経費が増えて利益が減り、税金が安くなる」と考える方がいます。しかし、そのまま全額を経費にして利益を減らせるとは限りません。
たとえば、期末の月(個人事業主なら12月、法人なら決算月)に50万円分を追加で仕入れ、期末までに売れなかったとします。
| 項目 | どうなるか |
|---|---|
| 期間中の仕入額 | 50万円増える |
| 期末在庫 | 売れ残っているので、同じく50万円増える |
| 売上原価(経費) | 増えない(+50万円 − 50万円) |
| 手元の現金 | 50万円減る |
※売れ残った商品を、その商品を仕入れたときの単価で評価した場合の例です。評価方法を届け出ていない場合の「最終仕入原価法」では、期末の月の仕入単価が以前より高いと、同じ種類の在庫全体の評価額が上がり、利益がさらに増えることがあります。
期末までに売れ残った商品は棚卸資産になるため、利益は減らず、現金だけが減ります。節税だけを目的とした仕入れは、手元資金を減らす原因になります。
売れない在庫は、自由にゼロ円にはできない
「売れない在庫だから、ゼロ円として処理すればいい」と考えるのも注意が必要です。売れない在庫も、自由にゼロ円として処理できるわけではありません。
破損・型崩れ・品質の変化や、季節商品の売れ残りで今後は通常の値段で売れないことが明らかな場合など、在庫の評価を下げられるのは決まった条件にあたるときです。単に値下がりした、売れ行きが悪いというだけでは、原則として認められません。
条件にあたる場合は、期末に処分できる価額まで評価を下げられます。法人は、決算で帳簿に評価損を計上しておくことが必要です。
また、評価の方法として「低価法」を選んでいる場合(個人事業主は青色申告の方のみ)は、期末の時価が原価で計算した金額より低ければ、その時価で評価できます。低価法は、開業・設立の年は最初の申告期限までに届け出ます。あとから変更する場合は承認の申請が必要で、個人は変更したい年の3月15日まで、法人は変更したい事業年度が始まる前日までに申請します。決算の直前に変えることはできません。
在庫を廃棄する場合も、対象の商品・数量・理由・処分の記録を残し、税務上の処理を確認します。どのように処理するかは事業の状況によって変わるので、税理士などの専門家に相談してください。
在庫を廃棄したり、Amazonの在庫処分に出したりしたときの一般的な仕訳と、残しておく記録は、こちらの記事で詳しく解説しています。
 在庫を廃棄したときの仕訳を詳しく解説Amazonの在庫処分プログラムに出すと、いくら戻る?処分の前に「赤字ライン」までの値下げを試す
›
会計上の資産と、使える現金は別
在庫は会計上は資産ですが、支払いに使える現金とは別です。在庫を多く持っていても、売れて入金されるまでは、カードの引落しや次の仕入れには使えません。
たとえば、在庫が仕入原価で80万円分あっても、口座に10万円しかなければ、来週の20万円の引落しは払えません。帳簿の上では「資産がある」状態でも、資金繰りでは足りていないのです。
そのため在庫は、帳簿上の金額だけでなく、売れる見込みと、現金に戻るまでの期間も確認します。「資産だから持っていて安心」と考えず、長いあいだ動いていない在庫は見直します。
帳簿では利益が出ているのに、支払いに必要な現金が足りなくなる「黒字倒産」の仕組みは、こちらの記事で詳しく解説しています。
 黒字倒産の仕組みを詳しく解説海外物販を始めるのに資金はいくら必要?最低限確保したい在庫資金の目安と、黒字倒産を防ぐ考え方
›
利益の管理と、資金繰りの管理を分ける
ここまでをまとめると、物販では利益の管理と、資金繰りの管理を分けて考えることが大切です。
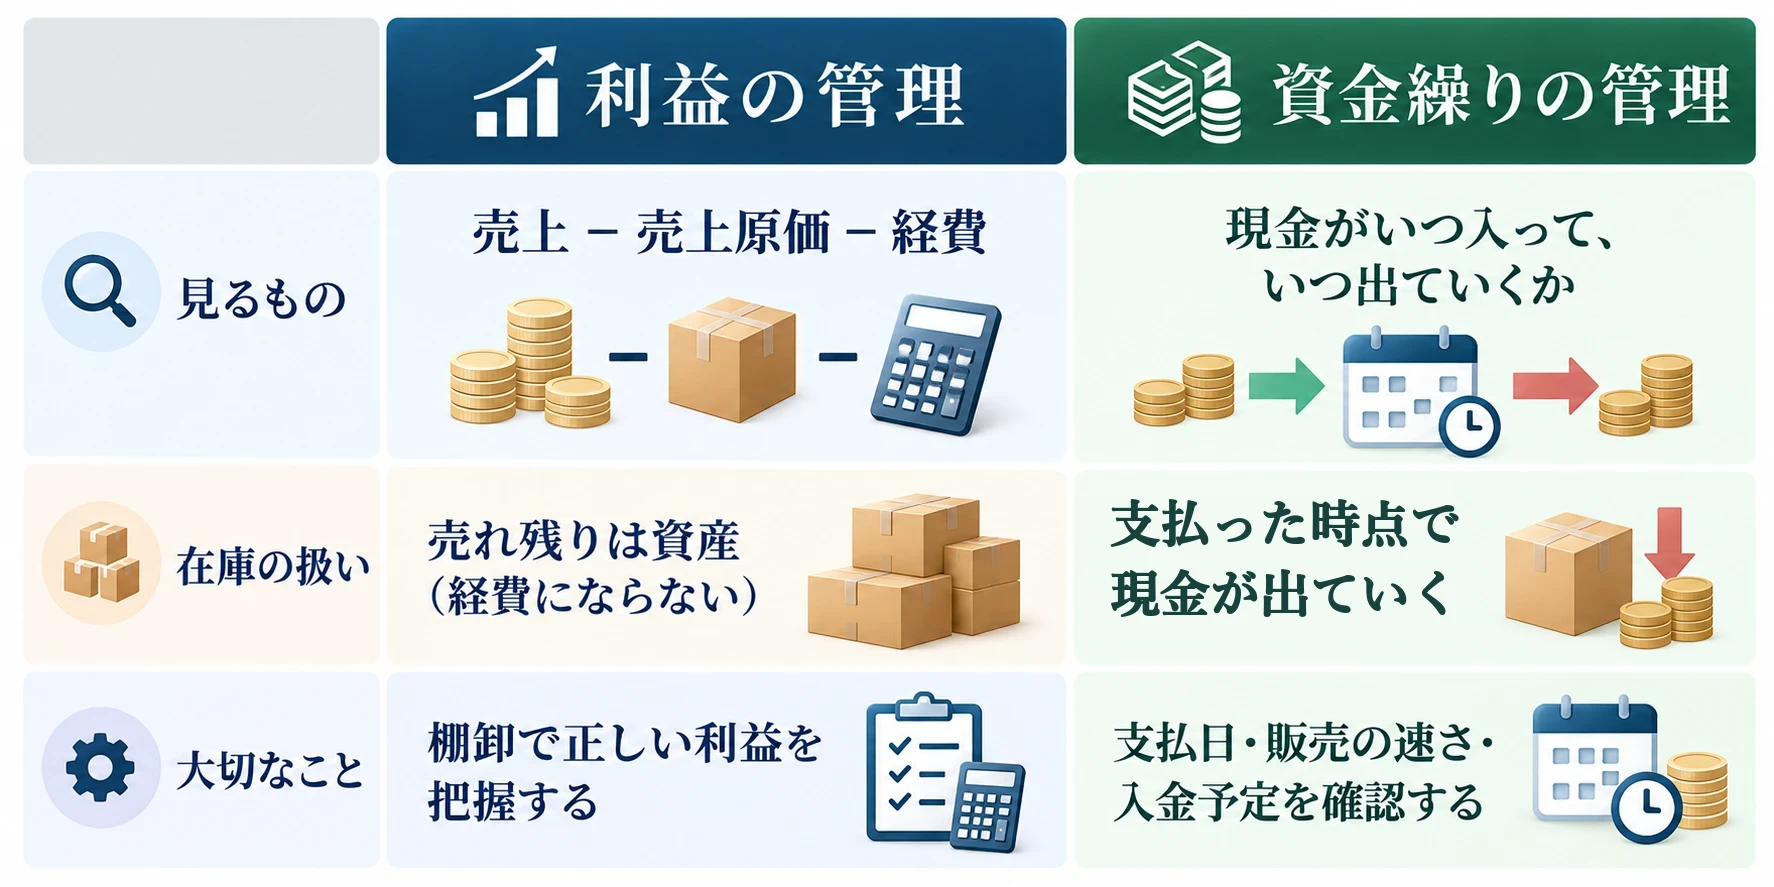
棚卸で正しい利益を把握しながら、仕入れの支払日・販売の速さ・入金予定を確認すること。これが、利益が出ているのに資金が足りなくなる状態を防ぐ基本です。
コンサルティングで決算後の相談を受けると、「利益が出たのに現金がない」という方の多くは、在庫が増えた分だけ現金が減っていることに気づいていませんでした。決算書の利益と、口座の残高は、別々に見る習慣をつけておくと、慌てずに済みます。
入金予定と支払いを日付ごとに並べる資金繰り表の作り方は、こちらの記事で詳しく解説しています。
 資金繰り表の作り方を詳しく解説カード引落日に現金が足りない。物販・せどりの資金繰り表の作り方と、運転資金の計算
›
まとめ
物販の会計では、在庫は払った時点の「経費」ではなく、売れるまでは「資産」です。
- 販売目的で仕入れ、まだ売れていない商品は、原則として棚卸資産
- 売れた分の仕入原価が売上原価(経費)。売上原価 = 期首在庫 + 期間中の仕入額 − 期末在庫
- 期末には棚卸をする。海外のFBA、輸送中・受領待ちの在庫も、所有関係を確認して漏れなく数える
- 年末の大量仕入れは、売れ残れば資産になるため、利益は減らずに現金だけが減ることがある
- 売れない在庫も、自由にゼロ円にはできない。評価の見直しや廃棄の処理は条件と記録を確認する
- 会計上の資産と、支払いに使える現金は別。利益の管理と資金繰りの管理を分けて考える
よくある質問
棚卸資産とは何ですか?
販売する目的で仕入れ、まだ売れていない商品のことです。物販では、仕入れた商品は売れるまでは原則として棚卸資産として扱われ、お金を支払った時点ですべてが経費になるわけではありません。
在庫の「資産」と「経費」の違いは何ですか?
売れた商品に対応する仕入原価は「売上原価」として経費になり、売れ残った分は期末在庫として資産に計上して翌期に繰り越します。売上原価は「期首在庫+期間中の仕入額−期末在庫」で計算します。
年末に大量に仕入れれば、節税になりますか?
そのまま全額を経費にして利益を減らせるとは限りません。期末までに売れ残った商品は期末在庫として資産になるため、売上原価は増えず、手元の現金だけが減ることになります。
海外のFBA倉庫にある在庫も、棚卸の対象になりますか?
自分が所有している在庫であれば対象です。自宅や国内の倉庫だけでなく、海外のFBA倉庫の在庫も確認します。FBAへ送っている途中の自分の商品も在庫です。仕入先から届く途中の商品は、仕入れとして計上した分を期末在庫にも含めます。
売れない在庫は、ゼロ円として処理できますか?
自由にゼロ円として処理できるわけではありません。破損・品質の変化・著しい陳腐化などによる評価の見直しには条件があり、単に値下がりしただけでは原則として認められません(評価の方法として低価法を選んでいる場合を除く)。廃棄する場合も、対象商品・数量・理由・処分の記録を残し、税務上の処理を税理士などに確認します。
米Amazon輸出コンサルティング
利益と現金、両方を見ながら
在庫を増やせる事業の形をつくる。
どれだけ在庫を持ち、どのくらいの速さで回すかで、利益も手元の現金も変わります。ワールドシフトは、米Amazon輸出を一から教え、年商1億円に届いた方も出してきたコンサルティングと、FBA納品の物流を長年続けてきました。
- アカウント作成から販売まで全サポート
- 無制限の質問サポートで不安を解消
- リサーチ・仕入れ・在庫と資金の管理・物流まで一貫して相談できる
コメント
まだコメントはありません。記事の感想や、在庫の会計や資金計画で困っていることを気軽に書いてください。